1. はじめに
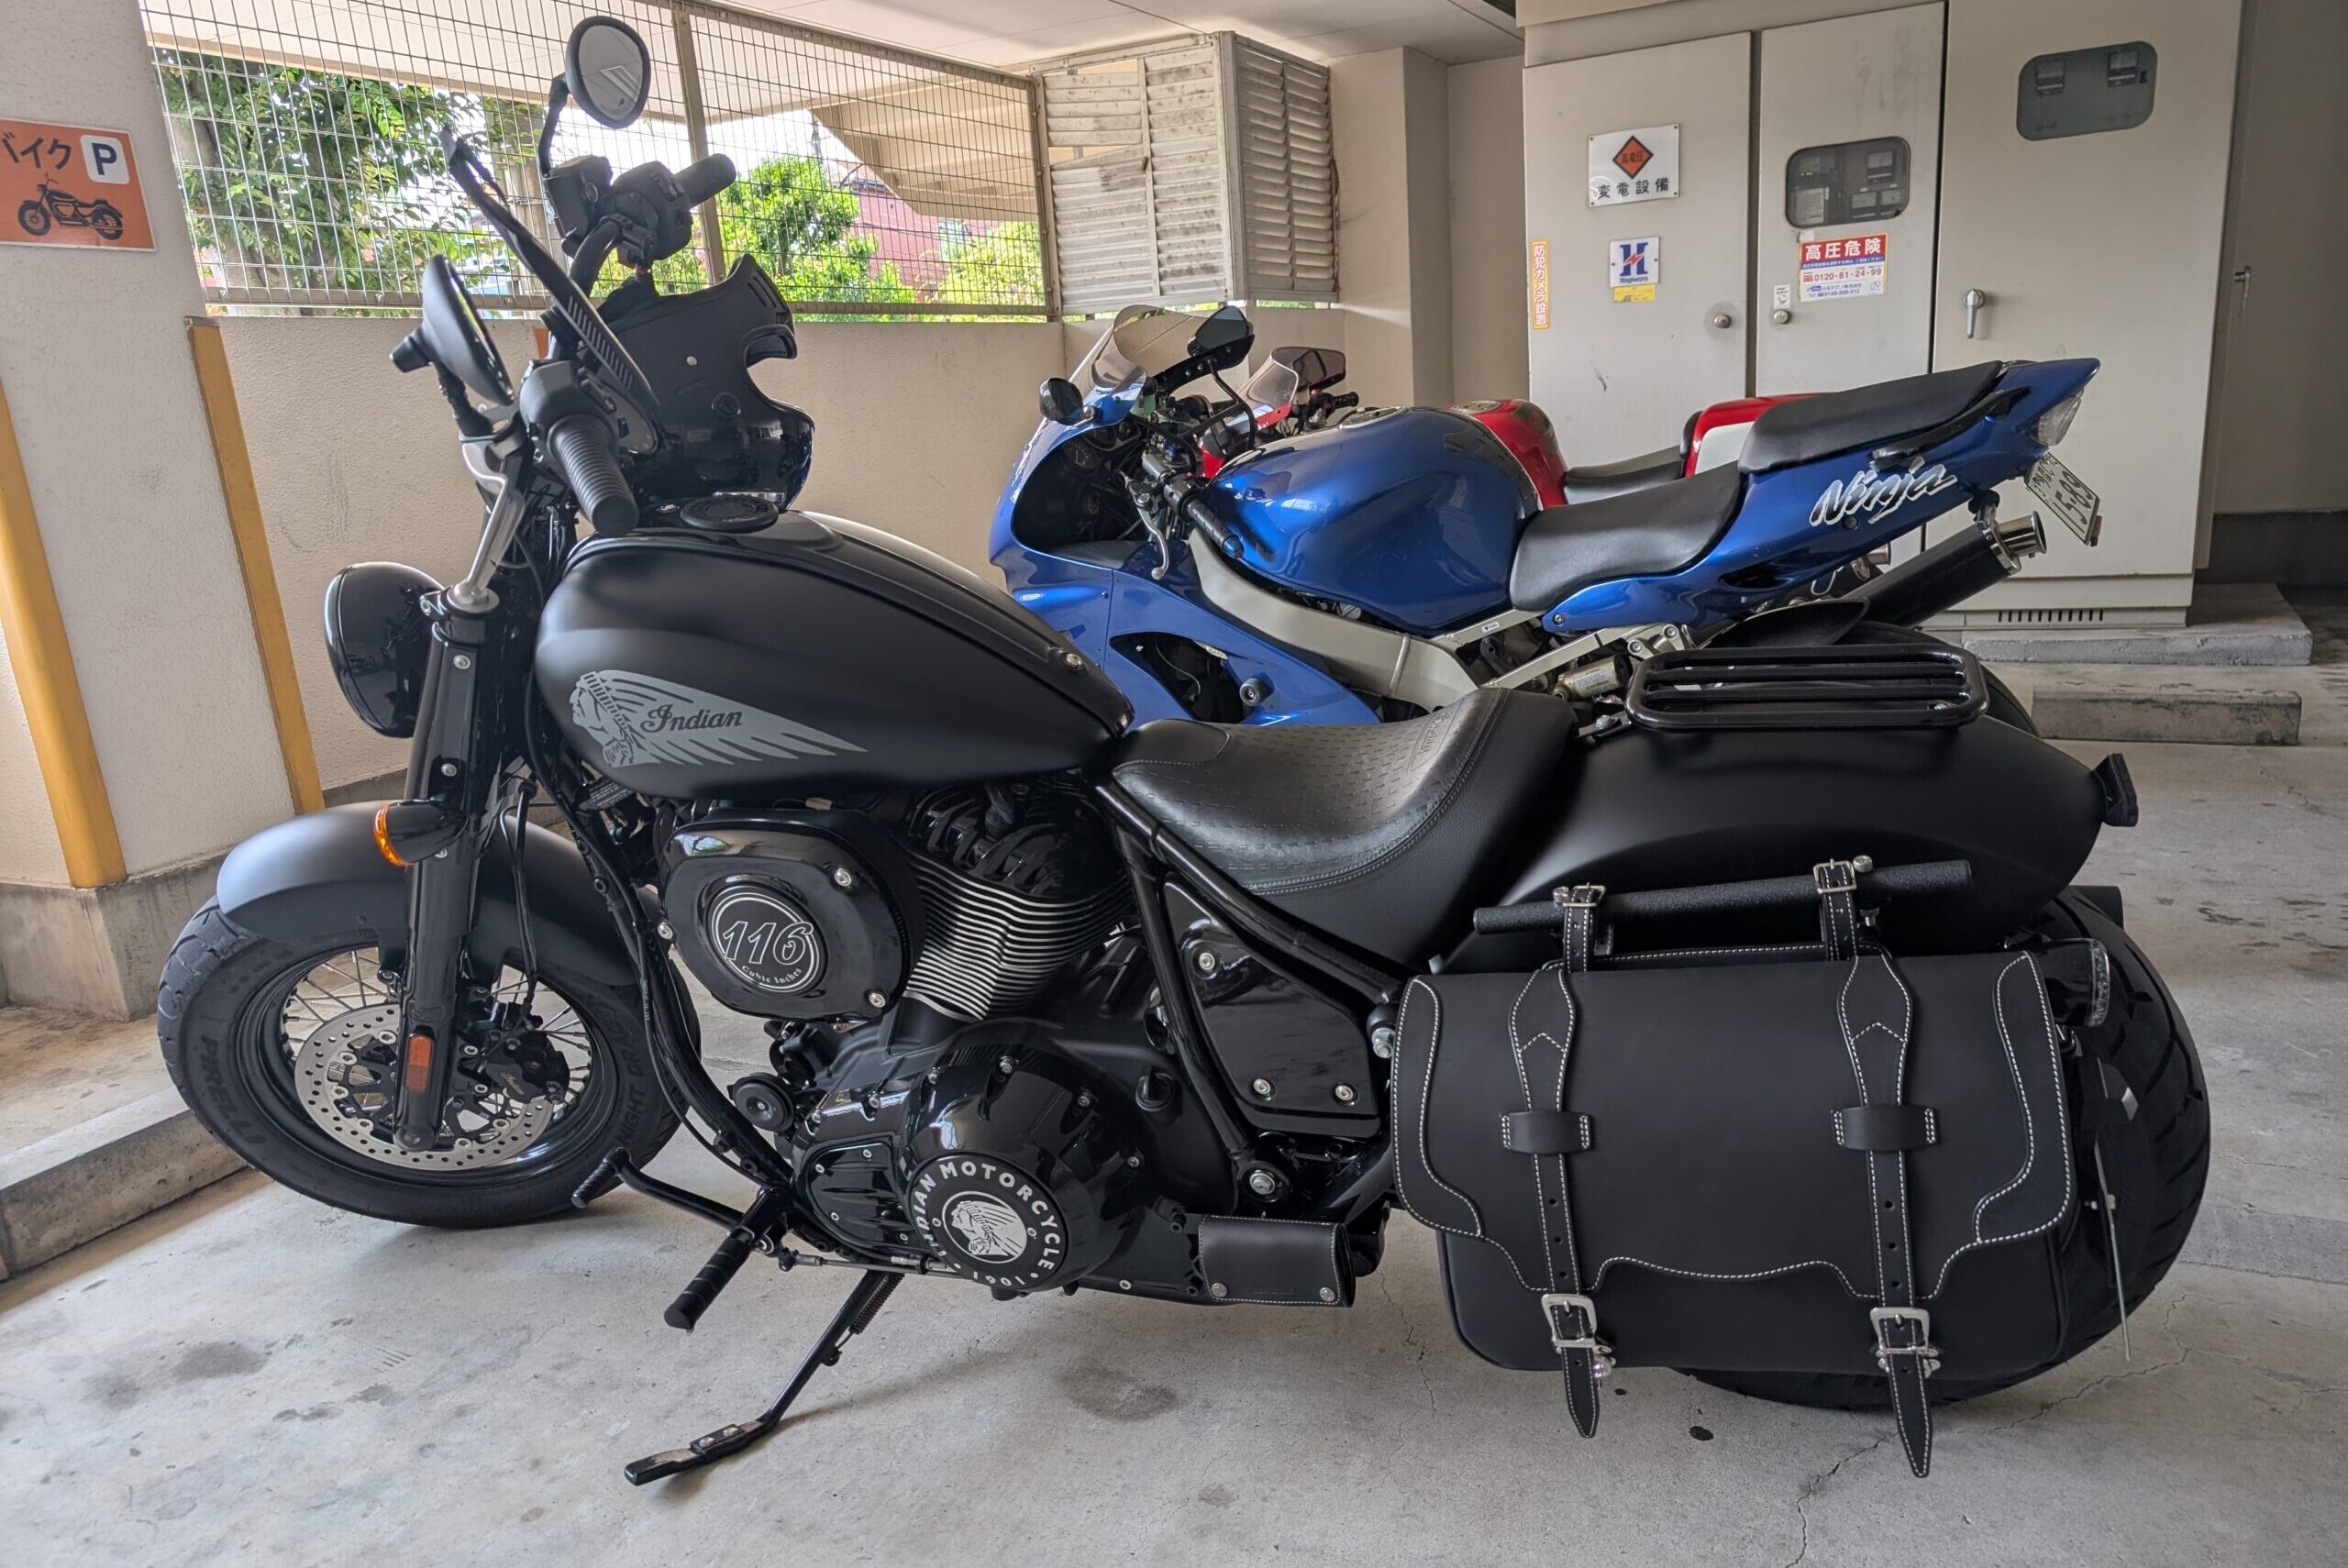
大型バイクに乗り始めると、車両本体や装備品と並んで気になるのが「任意保険にいくらかかるのか」ではないでしょうか。私自身、バイク歴はまだ1年に満たない新米ライダーで、いきなり大型免許を取得した身なので、保険を選ぶ際にも相場感が全く分からず、いろいろと調べながら契約した経緯があります。
そこで今回は、実際に私が契約している任意保険の内容を、保険料や補償内容も含めて公開してみようと思います。
⚠️ 注意 保険料は年齢・等級・利用目的など個々の条件によって大きく変わってくるものです。あくまで「一つの例」として参考にしていただけたらと思います。特定の保険会社やプランを推奨する意図はなく、あくまで実体験の共有としてお読みください。
2. 契約している保険会社:アクサ損害保険
私が契約しているのは、アクサ損害保険(アクサダイレクト)のバイク保険です。
選んだ経緯としては、ネットで複数の保険会社を比較検討した上で決めました。保険料や補償内容を横並びで確認できるサイトを活用しながら、いくつかの候補の中から最終的にアクサ損害保険に決めた形です。
3. 保険料・等級
| 項目 | 内容 |
|---|---|
| 💰 年間保険料 | 119,100円(一括払い) |
| 📊 等級 | 6S等級 |
| 👤 運転者年齢条件 | 26歳以上補償 |
年間保険料は119,100円で、一括払いで契約しています。繰り返しになりますが、保険料は等級や年齢条件、利用目的などによって大きく変動するため、この金額はあくまで私自身の条件における一例としてご覧ください。
4. 補償内容の詳細
| 項目 | 内容 |
|---|---|
| 対人賠償保険 | 無制限 |
| 対物賠償保険 | 無制限 |
| 人身傷害補償特約 | 無制限 |
| 搭乗中のみ補償特約 | なし |
| 自損事故保険 | 人身傷害補償特約で補償 |
| 無保険車傷害保険 | 2億円 |
| 搭乗者傷害保険 | なし |
| 弁護士費用等補償特約 | あり |
| 保険証券不発行特約 | あり |
それぞれの補償が何を指しているのか、簡単に説明しておきます。
🚶 相手方への補償
| 補償名 | どんな時に使う? |
|---|---|
| 対人賠償保険 | 事故で相手方(歩行者や他の車の運転者など)を死傷させてしまった場合の、治療費や慰謝料を補償 |
| 対物賠償保険 | 事故で相手方の車や建物、ガードレールなどの物を壊してしまった場合の修理費用などを補償 |
🏍️ 自分・同乗者への補償
| 補償名 | どんな時に使う? |
|---|---|
| 人身傷害補償特約 | 自分や同乗者が事故で怪我をした場合、過失割合に関わらず治療費や休業損害などを補償 |
| 搭乗中のみ補償特約 | 人身傷害補償特約の範囲を、バイクに乗っている間の事故に限定する特約(私は付けていません) |
| 自損事故保険 | 単独事故(電柱に衝突するなど、相手のいない事故)で自分が怪我をした場合の補償(今回は人身傷害補償特約でカバー) |
| 無保険車傷害保険 | 相手が任意保険に未加入、または補償が不十分な場合に、自分や同乗者の損害を補償 |
| 搭乗者傷害保険 | バイクに搭乗中の事故で怪我をした場合、あらかじめ決められた金額が支払われる保険(私は契約していません) |
⚖️ その他の補償
| 補償名 | どんな時に使う? |
|---|---|
| 弁護士費用等補償特約 | 事故の示談交渉などで弁護士に依頼する際の費用を補償(詳しくは後述) |
| 保険証券不発行特約 | 紙の保険証券を発行せず、ペーパーレスで契約内容を確認する特約(保険料がわずかに割引される場合あり) |
対人賠償保険・対物賠償保険・人身傷害補償特約はいずれも無制限で契約しており、万が一の際の補償を手厚くする構成にしています。自損事故については、単独の自損事故保険ではなく人身傷害補償特約でカバーする形になっており、搭乗者傷害保険は契約していません。また、トラブル時に心強い弁護士費用等補償特約は付帯しており、保険証券不発行特約も選択しています。
5. この内容にした理由
補償内容を決める上で特に重視したのは、**「対人・対物・人身傷害を無制限にすること」**です。
理由はシンプルで、万一の際の補償をできるだけ手厚くしたかったからです。
なぜ「無制限」が重要なのか
事故の相手方への賠償額は、被害の程度によっては非常に高額になることがあります。特に、相手に重い後遺障害が残ってしまった場合や、死亡事故につながってしまった場合は、賠償額が数千万円から時には億単位に及ぶケースもあると言われています。バイクは自動車と同様、あるいはそれ以上に速度が出る乗り物であることを考えると、こうした高額な賠償リスクは他人事ではありません。
⚠️ 対人・対物賠償保険の上限を低く設定していると… 万が一、賠償額が保険の上限を超えてしまった場合、超過分は自己負担になります。数千万円〜億単位の差額を個人で支払うのは、現実的に非常に厳しいはずです。
こうしたリスクを考えると、対人・対物・人身傷害の3つについては、迷わず無制限を選ぶことにしました。無制限にしておけば、たとえ高額な賠償が発生しても、保険会社がその全額を補償してくれるという安心感があります。
一方で、搭乗者傷害保険のように付けていない特約もあります。補償内容を手厚くしつつ、必要な部分とそうでない部分を見極めながらバランスを取ったつもりです。
6. 弁護士費用等補償特約の重要性
もう一つ、加入しておいてよかったと感じているのが弁護士費用等補償特約です。
「もらい事故」で困るケース
バイクに乗っていて怖いのが、自分にまったく過失がない、いわゆる**「もらい事故」**です。実は、もらい事故の場合、自分が加入している保険会社は相手方との示談交渉を代行できないというルールがあります(過失割合がゼロだと、保険会社の示談代行サービスが使えない仕組みになっています)。
つまり、弁護士費用等補償特約がないと、被害者自身が保険会社のサポートなしに、相手方(や相手の保険会社)と直接示談交渉をしなければならないことになります。法律や交渉の知識がない状態で交渉に臨むと、本来受け取れるはずの正当な賠償額より低い金額で示談してしまうリスクがあります。
弁護士費用等補償特約があれば、こうした場面で弁護士に相談・依頼する際の費用を保険でカバーできるため、専門家の力を借りて適正な賠償を受けられる可能性が高まります。保険料に対して費用負担が小さい特約なので、個人的には付けておく価値が高いと感じています。
7. 💡 Tips:1人で自分のバイクだけ乗るなら見直せる補償も
保険を選ぶ中で、「自分の使い方であれば、必ずしも必要ではないかもしれない」と感じた補償もありました。あくまで一例ですが、参考までに紹介します。
- 搭乗者傷害保険:同乗者を乗せる機会がほとんどなく、自分ひとりだけが運転する場合、人身傷害補償特約で自分自身の補償はカバーされるため、重複する部分が出てくることがあります
- ファミリーバイク特約が付帯する自動車保険との重複:すでに自動車保険にファミリーバイク特約を付けている場合、バイク単体の保険と補償が重なっていないか確認する価値があります(ただし特約の補償範囲には制限があるため、大型バイクの場合は単体保険が必要なケースが多いです)
💡 補償を減らす判断は、あくまで自分の乗り方(同乗者の有無、他の保険との重複など)を踏まえた上で検討してください。安易な削減はおすすめしません。
8. まとめ
今回は、実際に契約しているアクサ損害保険(アクサダイレクト)のバイク任意保険について、保険料や等級、補償内容の詳細までを公開してきました。繰り返しになりますが、保険料や適切な補償内容は、年齢や等級、利用目的などの条件によって一人ひとり異なります。今回の内容はあくまで一つの実例として、任意保険を検討する際の参考にしていただければ嬉しいです。
保険選びに迷っている方は、実際に複数の保険会社で見積もりを取りながら、ご自身の状況に合った補償内容を検討してみることをおすすめします。
コメント